למכירה

דירות, בתים ופנטהאוזים בכל רובעי אשדוד – עם ליווי אישי, שקוף וזמין מהשיחה הראשונה ועד המפתח.

73 נכסים למכירה ו-3 להשכרה, מתעדכנים כל שבוע.
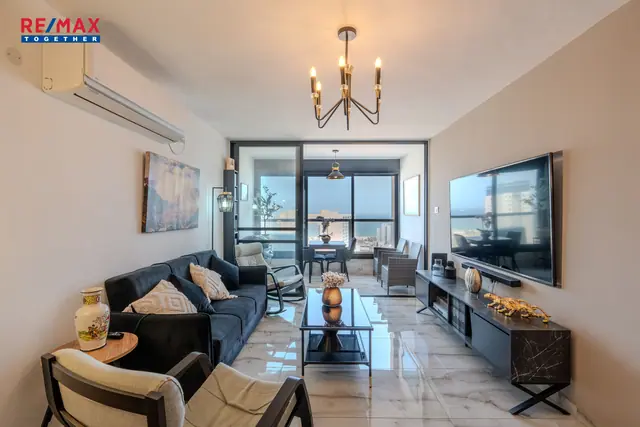
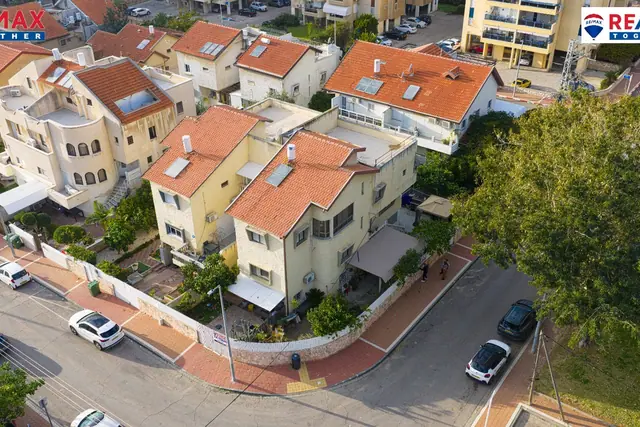
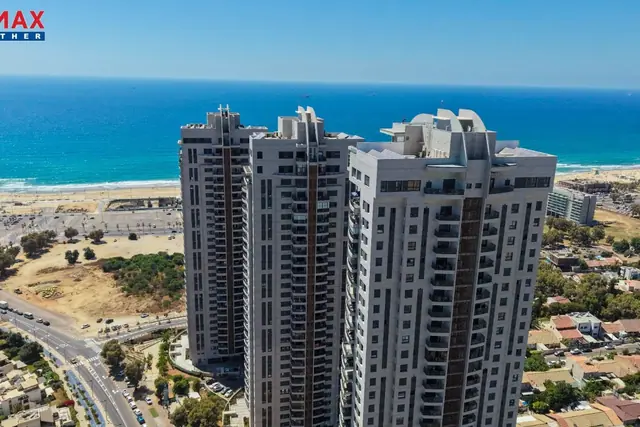
אין צורך לסנן – כתבו במילים שלכם, וחיה חוזרת אליכם.
מעדיפים שאלון קצר? לשאלון ההתאמה ←
כמה סיבות טובות לגור, לקנות ולהשקיע באשדוד.
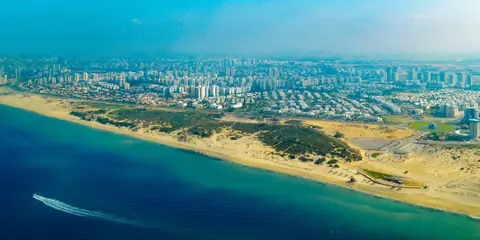
כ-11 ק״מ של רצועת חוף, שבעה חופי רחצה מוכרזים שכולם נושאים את תו "הדגל הכחול", וטיילת חוף שנבנית לאורך העיר.
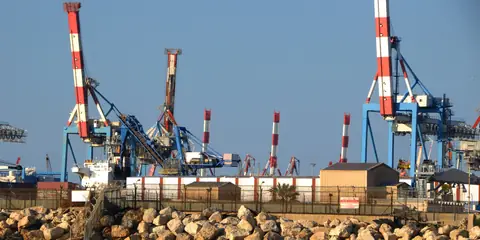
נמל אשדוד הוא הנמל הגדול בארץ במספר אוניות המטען ובהיקף המטענים, ולצידו נמל הדרום החדש. מנוע של תעסוקה וכלכלה.
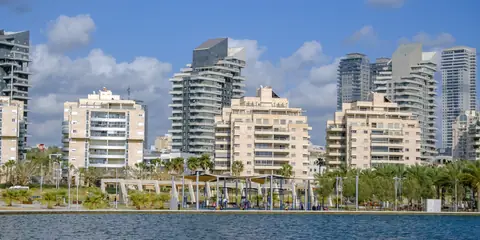
הסכם הגג מ-2017 כולל כ-45 אלף יחידות דיור חדשות, רובע פארק לכיש החדש החל להיבנות ב-2023, וברובעים הוותיקים יש התחדשות עירונית.
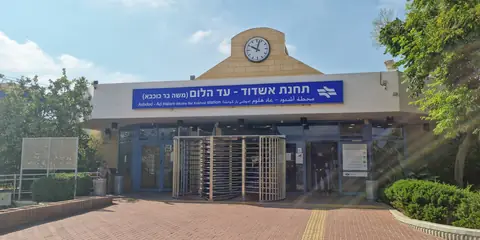
תחנת רכבת אשדוד–עד הלום על מסילת לוד–אשקלון, מסוף תחבורה ציבורית חדש מסוף 2022, וחיבור לכביש 4 לכיוון גוש דן ואשקלון.
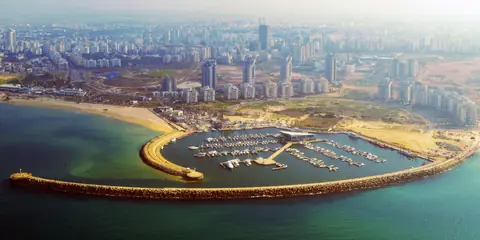
פארק אשדוד-ים עם אגם ומזרקה מוזיקלית, פארק לכיש לאורך הנחל, גן מרכזי בכל רובע, ומרינה עם כ-550 מקומות עגינה.
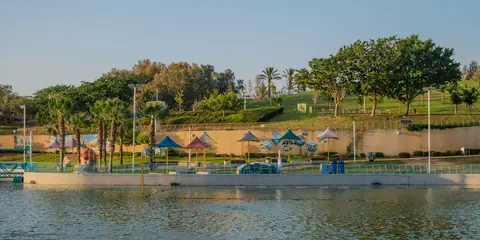
עיר מתוכננת ברובעים, שבכל אחד מסחר, חינוך וגנים משלו. עיר מגוונת שמתאימה לכל המגזרים ולכל סגנון חיים, עם קהילות מכל העולם.
שלושה מחשבונים שאפשר לשתף בוואטסאפ – והתוצאה נשמרת בקישור.
כמה עולה הדירה שאתם בודקים
המשכנתא = מחיר הדירה פחות ההון העצמי
ריבית ממוצעת משוערת, לצורך החישוב בלבד
יותר שנים = החזר חודשי נמוך יותר, אבל יותר ריבית
כמה דירה אפשר לקנות? הכניסו הכנסה והון עצמי, ונחשב לכם את מחיר הדירה המקסימלי.
מה שנכנס לבנק אחרי מס, של כל מי שלוקח את המשכנתא
רכב, הלוואה מהבנק וכדומה. אין? השאירו 0
מומלץ סביב שליש (33%). בנק ישראל מתיר עד 50%
מתוך הכנסה של 20,000 ₪ ← עד 6,600 ₪ בחודש להחזר
חסכונות, עזרה מהמשפחה, כסף ממכירת דירה
קובע כמה אחוז מהמחיר הבנק יממן
ריבית ממוצעת משוערת, לצורך החישוב בלבד
יותר שנים = החזר חודשי נמוך יותר. עד 30 שנה
משכנתא + הון עצמי. הערכה, לפני בדיקת הבנק
מה קבע את התוצאה: ההכנסה
החזר של 6,600 ₪ בחודש מספיק למשכנתא של עד 1,129,000 ₪. הון עצמי נוסף לא יגדיל את המשכנתא, רק את מחיר הדירה.
לא כולל מס רכישה, עו״ד ותיווך. שיעורי המימון לפי הוראת בנק ישראל 329. אישור בפועל תלוי בבנק.
מתוך הכנסה של {inc} ← עד {pay} בחודש להחזרמתוך הכנסה של {inc} ← {gross}, פחות {debts} הלוואות = {pay} בחודש להחזרההכנסההחזר של {pay} בחודש מספיק למשכנתא של עד {loan}. הון עצמי נוסף לא יגדיל את המשכנתא, רק את מחיר הדירה.ההון העצמיהבנק יממן עד {ltv}% מהמחיר, ועם {eq} הון עצמי זה משכנתא של עד {loan}. ההכנסה שלכם מאפשרת יותר.ההלוואות הקיימות גדולות מהחלק שבחרתם מההכנסה, לכן אין כרגע מקום להחזר משכנתא.החישוב עובד בחמישה צעדים. המספרים בדוגמה הם ערכי ברירת המחדל של המחשבון:
בנק ישראל קובע שההחזר החודשי לא יעבור 50% מההכנסה נטו של משק הבית, אבל זו תקרה ולא המלצה. ברוב הבנקים מעדיפים החזר של עד 30%–40%, ומעל 40% הבקשה נבדקת בזהירות רבה יותר. שליש מההכנסה משאיר מספיק כסף למחיה ולהוצאות לא צפויות.
התוצאה משוערת. הבנק בודק גם יציבות בעבודה, היסטוריית אשראי, גיל והתחייבויות נוספות, והריבית משתנה לפי מסלול ולפי בנק. מס רכישה, עו״ד ותיווך לא כלולים, וכדאי להשאיר להם כסף בצד.
רוצים תשובה מדויקת? בשיחת ייעוץ תקבלו את הסכום האמיתי שהבנק יאשר ותמהיל שמתאים לכם.
ייעוץ משכנתא בוואטסאפהמחיר שמופיע בחוזה
המדרגות מצטברות: כל שיעור חל רק על חלק המחיר שבתוך המדרגה. "דירה נוספת" חלה גם על כל רכישת דירת מגורים בידי מי שאינו יחיד תושב ישראל. ההגדרה של "דירה יחידה" כוללת חריגים (למשל החזקה של עד שליש בדירה אחרת, ירושה, או מכירת הדירה הקודמת בתוך 18 חודשים) – כדאי לבדוק עם עורך דין. החישוב באתר הוא הערכה בלבד; הסכום הקובע הוא שומת רשות המסים.
| מדרגה (₪) | שיעור | מס |
|---|
המדרגות בתוקף לרכישות מ-16.1.2025. דירה יחידה: עד 15.1.2028 (הסכומים הוקפאו). דירה נוספת: עד 10.2.2027 (הוראת שעה, הוארכה בעקבות פיזור הכנסת).
מקור: רשות המסים – הוראת ביצוע מיסוי מקרקעין 1/2026: עדכון הסכומים והקפאת הסכומים (18.01. · הוראת ביצוע 1/2026 (עמוד המידע)
השאירו פרטים ואחזור אליכם לבדיקה ללא התחייבות.
השאירו כמה פרטים על הנכס ואחזור אליכם לתיאום. הערכה מקצועית ומדויקת – בפגישה, אחרי שאראה את הנכס מקרוב.


סוכנת נדל״ן ב-RE/MAX Together אשדוד. אשדודית כבר שנים רבות, שמכירה את העיר מקרוב. בשבילי נדל״ן זה קודם כל אנשים: אני מקשיבה, מבינה מה באמת חשוב לכם, ופועלת במקצועיות ובשקיפות מלאה.
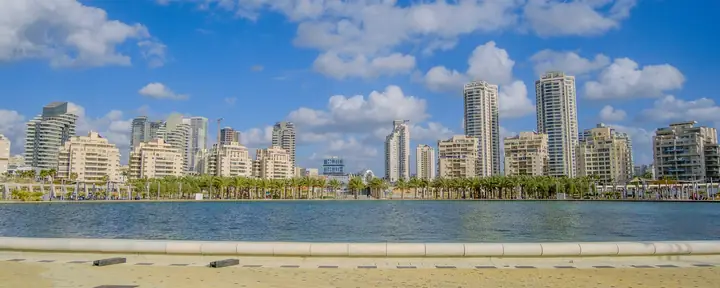
הנתונים העדכניים של הלמ"ס ומשרד האוצר: מה קורה במחירים ובהיקף העסקאות בארץ, בדרום ובאשדוד, ומה זה אומר לקונים ולמוכרים.
מאישור עקרוני למשכנתא ועד בדק בית: שבע הטעויות הנפוצות של מי שקונה דירה ראשונה, וצעדים פשוטים שחוסכים כסף ועוגמת נפש.
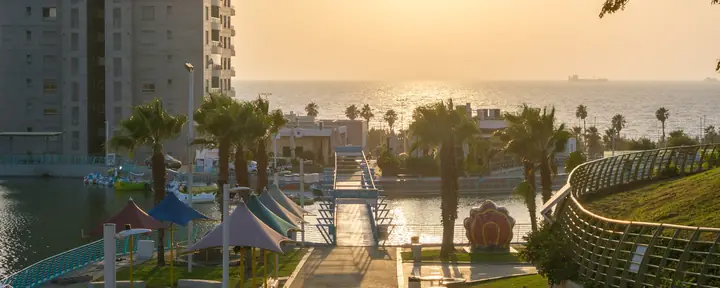
המדרגות שבתוקף היום לדירה יחידה ולדירה נוספת, איך עובד החישוב המצטבר, ודוגמה מלאה לדירה באשדוד.